La LOA réduit parfois les mensualités, mais le coût total reste à vérifier
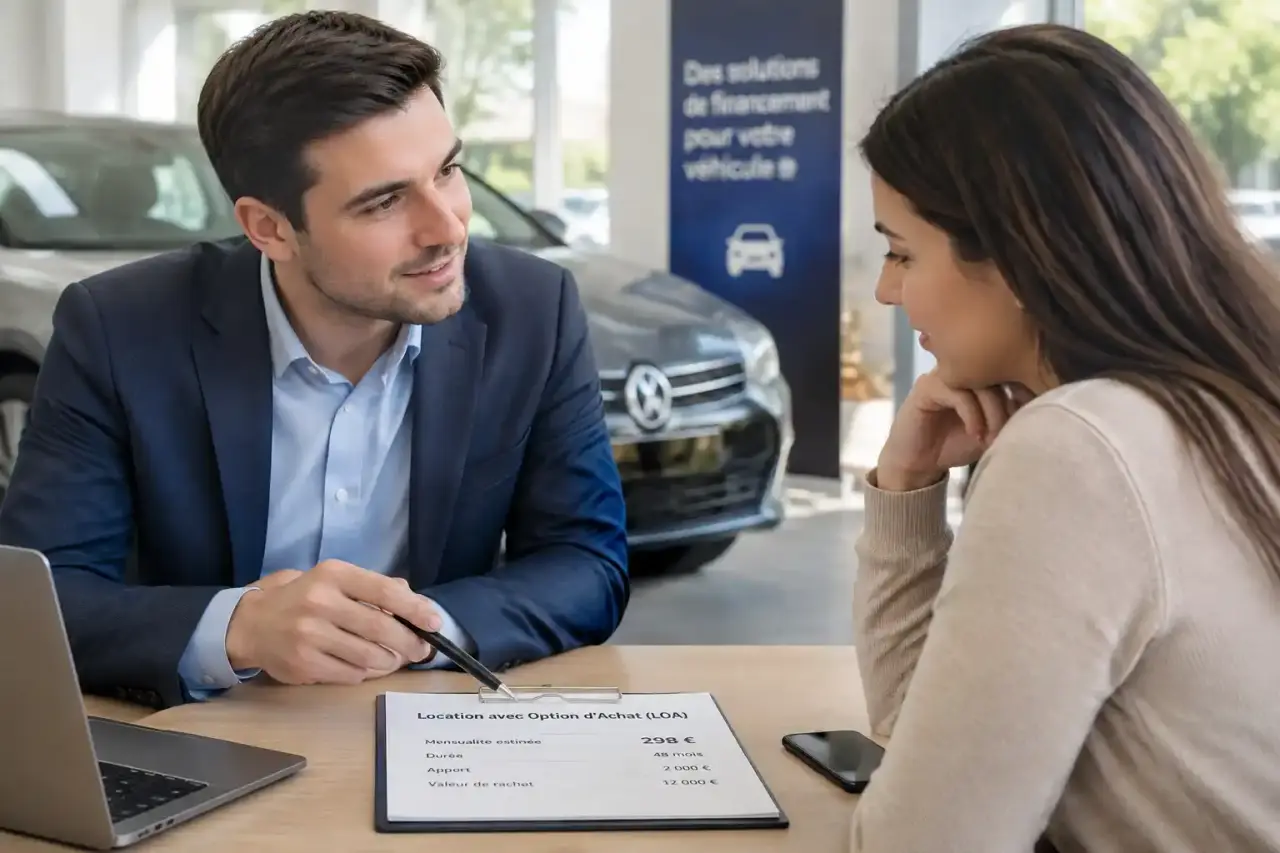
Le principal avantage de la LOA est de permettre de conduire un véhicule récent sans financer immédiatement la totalité de son prix. Cette location avec option d’achat convient aux conducteurs qui veulent maîtriser leur budget mensuel, éviter la revente et conserver une décision pour plus tard : acheter, restituer ou renouveler la voiture à la fin du contrat.
Pourquoi les mensualités de LOA peuvent être plus basses
La LOA, ou location avec option d’achat, est assimilée à un crédit à la consommation. L’organisme financier achète le véhicule, puis le loue au conducteur pendant une durée définie. En échange, celui-ci verse éventuellement un premier loyer majoré, puis des loyers mensuels calculés selon plusieurs paramètres : prix du véhicule, durée du contrat, kilométrage prévu, apport et valeur résiduelle.
Contrairement à un crédit classique, la LOA ne finance pas nécessairement l’intégralité du prix de la voiture pendant la durée du contrat. Une partie de la valeur estimée du véhicule à son échéance, appelée valeur résiduelle, est reportée dans le prix de rachat. Les mensualités peuvent donc être moins élevées qu’avec un achat financé par crédit, à véhicule et durée comparables. Cela ne signifie pas que la LOA revient toujours moins cher au total.
Une voiture récente sans achat immédiat
La LOA permet d’accéder à un véhicule neuf ou d’occasion sans mobiliser une épargne importante pour un achat comptant. Certaines offres sont accessibles sans apport, même si un premier loyer majoré peut réduire les mensualités suivantes. Il faut distinguer trois notions souvent confondues :
- L’apport personnel réduit le montant à financer, mais n’est généralement pas récupéré.
- Le premier loyer majoré est versé au départ et allège les échéances mensuelles suivantes.
- Le dépôt de garantie, lorsqu’il est demandé, peut être restitué en fin de contrat selon les conditions prévues, notamment si le véhicule est rendu conformément au contrat.
Un loyer faible ne correspond donc pas automatiquement à une offre moins chère. Il faut l’examiner avec le montant initial, la durée, le kilométrage, les prestations incluses et l’option d’achat. Une offre sans apport peut aussi entraîner des mensualités plus élevées, puisque le montant financé au départ est supérieur.
Le vrai avantage de la LOA : garder trois sorties possibles
À l’échéance, la LOA laisse au conducteur une liberté que la location longue durée ne prévoit pas systématiquement. Il peut acheter le véhicule au prix fixé dès la signature, le restituer ou repartir sur un nouveau contrat. Cette option d’achat reste utile lorsque les besoins évoluent, par exemple avec l’arrivée d’un enfant, un changement de lieu de travail, un passage à l’électrique ou l’envie d’un modèle plus compact.
Acheter, restituer ou renouveler selon la situation
Si le véhicule a été bien entretenu et correspond toujours aux besoins du foyer, l’achat peut être pertinent. Le prix de rachat est connu à l’avance, ce qui évite une négociation de dernière minute. À l’inverse, restituer la voiture évite de gérer la revente, la décote et les démarches liées à une reprise. Le renouvellement convient aux automobilistes qui apprécient de changer régulièrement de véhicule et de disposer d’équipements plus récents.
La valeur de rachat pèse directement dans la décision. Avant de signer, demandez-vous si ce prix paraît cohérent avec la valeur probable de la voiture à l’échéance. Un véhicule très demandé ou peu kilométré peut rendre la levée d’option intéressante. À l’inverse, la restitution peut être plus logique si sa valeur de marché est inférieure au montant prévu dans le contrat. La mensualité ne suffit donc pas à évaluer l’intérêt de l’offre.
Une gestion plus simple de la décote
La décote est souvent la partie la moins visible du coût automobile. En achetant, le propriétaire assume directement la baisse de valeur et doit organiser la revente. En LOA, ce risque est en partie encadré par la valeur résiduelle inscrite au contrat. Cette simplicité peut être utile aux conducteurs qui veulent connaître leur horizon de sortie sans publier d’annonce, négocier avec un acheteur ou faire reprendre leur véhicule.
Cette souplesse a toutefois une contrepartie. La restitution dépend de l’état du véhicule, du kilométrage prévu et des règles du contrat. La LOA facilite la décision en fin de location, mais elle ne supprime pas les obligations liées à l’usage et à l’entretien de la voiture.
LOA, crédit classique ou LLD : le bon choix dépend de votre usage
La meilleure formule n’est pas la même pour tous. La LOA privilégie la souplesse entre usage et propriété future. Le crédit classique vise davantage la possession durable. La LLD répond à un besoin de location avec restitution programmée.
| Critère | LOA | Crédit classique | LLD |
|---|---|---|---|
| Propriété immédiate | Non | Oui | Non |
| Choix en fin de contrat | Achat, restitution ou renouvellement | Conservation ou revente | Restitution ou nouveau contrat |
| Mensualités | Souvent allégées par la valeur résiduelle | Financent le véhicule dans sa totalité | Liées à l’usage et aux services |
| Revente à gérer | Non en cas de restitution | Oui | Non |
| Services | En option ou inclus selon l’offre | À gérer séparément | Souvent intégrés |
Le crédit classique convient mieux à un conducteur qui prévoit de garder longtemps son automobile, roule beaucoup et souhaite une liberté totale d’usage une fois les échéances réglées. La LLD est adaptée à celui qui sait dès le départ qu’il ne veut pas acheter. La LOA est un compromis pertinent lorsque l’achat reste possible sans devenir une obligation.
Les services peuvent aussi orienter le choix. L’entretien, la garantie mécanique ou l’assistance peuvent être inclus dans certaines offres de LOA ou proposés en option. En LLD, ces prestations sont souvent intégrées au loyer. Dans tous les cas, elles peuvent augmenter le montant mensuel, mais elles rendent le budget plus prévisible.
Les points à vérifier pour que la LOA reste avantageuse
Les avantages de la LOA reposent sur un contrat bien calibré. Un forfait kilométrique sous-estimé ou des conditions de restitution mal lues peuvent alourdir la facture finale. Les pénalités de dépassement peuvent aller de 0,05 à 0,30 € par kilomètre selon les offres. Il est donc préférable d’estimer son usage à partir de ses trajets réels : domicile-travail, déplacements familiaux, vacances et éventuels changements professionnels.
Le kilométrage annuel évoqué dans les offres se situe souvent entre 10 000 et 30 000 km. Un forfait plus élevé peut augmenter les loyers, mais il évite de sous-estimer ses besoins. Si certaines offres autorisent une modification du forfait kilométrique, il faut vérifier cette possibilité avant la signature et non compter sur une régularisation favorable à la fin du contrat.
Prévoir le coût global, pas seulement le loyer
Pour comparer deux offres, additionnez le premier versement, tous les loyers, les frais de dossier éventuels, l’assurance, l’entretien non inclus et le prix de rachat si vous envisagez d’acheter. Vérifiez aussi ce qui est couvert par la garantie, l’assistance et les réparations d’usure. L’entretien inclus améliore la prévisibilité du budget, mais peut augmenter le loyer mensuel.
Cette méthode permet de comparer des offres présentées avec des mensualités différentes. Un apport ou un premier loyer majoré réduit généralement le montant des échéances suivantes, sans disparaître du coût total. De la même manière, une option d’achat basse peut sembler attractive, mais elle doit être examinée avec l’ensemble des loyers déjà versés et les autres frais prévus.
Anticiper la restitution et une sortie anticipée
La restitution exige un véhicule dans un état conforme au barème contractuel. Certaines références tolèrent un impact inférieur ou égal à la taille d’une pièce de 1 € ou une rayure inférieure à 10 cm, mais seul le barème de votre contrat fait foi. Prenez des photos à la livraison, conservez les factures d’entretien et faites réparer les dommages évidents avant l’expertise.
Les frais de remise en état peuvent atteindre 300 à 900 €, et parfois dépasser 1 500 € selon les dommages et les offres. Ces montants ne sont pas systématiques, mais ils montrent l’intérêt d’un état des lieux précis et d’un entretien régulier. Avant la restitution, relisez les règles concernant les pneus, la carrosserie, l’habitacle et les accessoires fournis avec le véhicule.
Enfin, la résiliation anticipée n’est pas neutre : elle peut impliquer le règlement des loyers restant dus ou une indemnité calculée par le financeur. La LOA est donc particulièrement adaptée si votre situation professionnelle et personnelle est suffisamment stable sur la durée choisie. Avant de souscrire, comparez plusieurs simulations à durée, kilométrage et services identiques. C’est la méthode la plus fiable pour mesurer l’avantage réel de la LOA.