FICP : un concessionnaire peut vendre une voiture, mais le financeur peut refuser
Être inscrit au FICP ne rend pas l’accès à une voiture impossible, mais cela complique fortement un crédit auto, une LOA ou une location longue durée. Un concessionnaire peut vendre un véhicule à une personne fichée. En revanche, il ne décide pas toujours du financement. Cette décision revient souvent à l’organisme financier partenaire, qui étudie la solvabilité et peut refuser le dossier. L’objectif est donc de trouver une solution compatible avec le budget et de présenter une demande cohérente, sans croire aux promesses d’acceptation garantie.
Ce qu’un concessionnaire peut réellement faire face à un dossier FICP
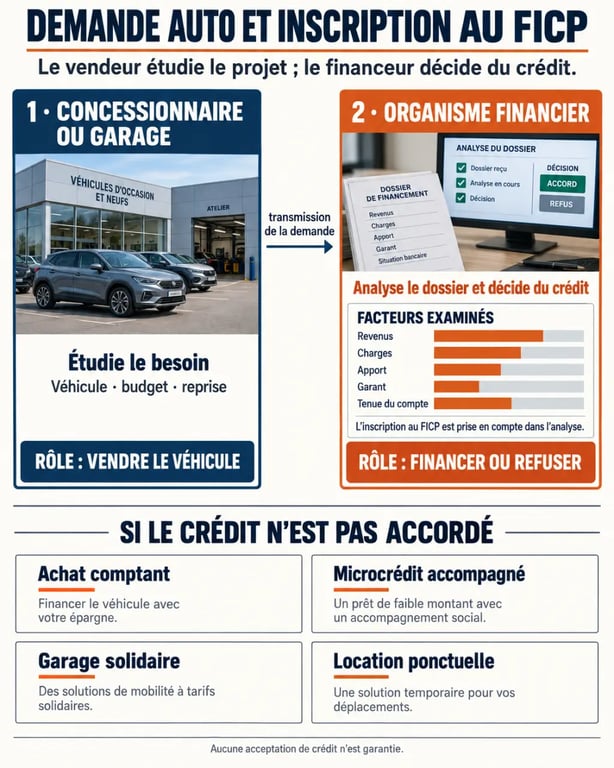
Les concessionnaires qui acceptent d’étudier les dossiers FICP ne sont pas nécessairement des professionnels qui ignorent le fichage. Ils peuvent présenter une demande à un partenaire, proposer une voiture achetée comptant ou orienter vers une autre solution. En revanche, l’accord d’un crédit dépend de la banque ou de la filiale financière sollicitée. Un vendeur sérieux doit expliquer cette distinction dès le départ, sans promettre d’accord avant l’étude complète de la situation.
FICP, FCC et interdit bancaire : ne pas confondre
Le FICP est le Fichier national des incidents de remboursement des crédits aux particuliers. Il concerne notamment les incidents liés au remboursement d’un crédit et certaines situations de surendettement. Le FCC, ou Fichier central des chèques, est associé aux incidents de chèques et aux retraits de carte bancaire. Être fiché FICP n’est donc pas automatiquement synonyme d’interdiction bancaire, même si ces deux situations peuvent freiner l’accès à un financement automobile.
Lorsqu’un organisme de financement étudie votre dossier, il examine aussi vos revenus, vos charges récurrentes, vos crédits en cours et la tenue de votre compte. Le fichage pèse dans la décision, mais il s’ajoute à une analyse globale du risque d’impayé. Une demande modeste, compatible avec le reste à vivre, sera plus défendable qu’un projet de véhicule coûteux assorti de mensualités élevées. Les revenus stables, un compte correctement géré, un apport ou un garant peuvent également rassurer le financeur.
Pourquoi la mobilité mérite un projet réaliste
Une voiture peut être nécessaire pour conserver un emploi, rejoindre une formation, travailler en horaires décalés ou accompagner une famille. Pourtant, financer un véhicule trop cher dans l’urgence peut fragiliser davantage le budget. Le bon projet automobile repose sur un véhicule fiable, des frais prévisibles, une assurance supportable et une mensualité qui laisse une marge pour les dépenses imprévues. Cette approche permet aussi de présenter clairement le besoin au professionnel qui accompagne la demande.
Comparer les solutions avant de solliciter un financeur
La formule la plus accessible dépend de l’apport, de l’urgence, du besoin professionnel et de la présence éventuelle d’un garant. Il faut comparer le coût global, pas seulement la mensualité affichée. Assurance, dépôt de garantie, entretien, kilométrage, frais de dossier et prix final éventuel peuvent modifier fortement l’intérêt d’une offre.
Comprendre et régulariser son fichage bancaire — La Banque de France explique les fichiers d’incidents de paiement, l’accès à ses données et les démarches pour régulariser sa situation.
| Solution | Étude FICP | Atout principal | Point de vigilance |
|---|---|---|---|
| Achat comptant d’occasion | Pas de financeur | Pas de mensualité ni d’étude de crédit | Prévoir entretien, contrôle et assurance |
| Crédit auto | Très fréquente | Vous devenez propriétaire du véhicule | Refus fréquent en cas de fichage |
| LOA | Très fréquente | Usage du véhicule avec option d’achat | Assimilée à un crédit à la consommation |
| LLD | Souvent demandée | Budget mensuel et durée définie | Solvabilité, dépôt et conditions de restitution |
| Microcrédit personnel | Accompagnement au cas par cas | Peut financer l’achat ou une réparation utile | Projet justifié et capacité de remboursement |
| Garage solidaire ou location ponctuelle | Selon le dispositif | Alternative au crédit classique | Disponibilité locale ou usage temporaire |
LOA et LLD : des portes parfois entrouvertes, jamais acquises
La LOA comprend une option d’achat et est couramment traitée comme un crédit à la consommation. Le contrôle financier est donc particulièrement exigeant. La LLD est une location sans option d’achat, mais cela ne signifie pas qu’elle est accessible sans vérification. Le loueur supporte lui aussi un risque si les loyers ne sont pas réglés. Un apport, un premier loyer majoré ou une caution solvable peuvent améliorer le dossier, sans supprimer le droit du loueur de refuser.
Dans les deux cas, examinez les conditions du contrat avant de vous engager. Le kilométrage prévu, les frais liés à la restitution, l’entretien, l’assurance et les sommes dues au départ doivent être intégrés au budget. Une mensualité plus faible ne garantit pas un coût total plus avantageux.
Qui contacter pour une voiture malgré un fichage
Plutôt que d’envoyer de nombreuses demandes identiques, ciblez des interlocuteurs capables d’étudier le besoin réel. Multiplier les démarches ne corrige pas un budget insuffisant. Un rendez-vous préparé peut toutefois faire émerger une solution moins chère, un financement alternatif ou une aide à la mobilité.
- Les concessionnaires et garages indépendants : ils peuvent vendre une occasion comptant, proposer un véhicule moins onéreux ou déposer une demande de financement auprès d’un partenaire. Leur rôle reste distinct de celui de l’organisme qui décide du crédit.
- Les courtiers spécialisés : ils peuvent orienter vers des partenaires, mais ne doivent jamais garantir une acceptation ni réclamer des frais obscurs avant une prestation clairement définie. Demandez précisément ce qui est facturé et à quel moment.
- Les associations et acteurs du microcrédit : l’ADIE, la Croix-Rouge française ou le Secours Catholique peuvent constituer des pistes d’orientation selon la situation et le territoire.
- Les garages solidaires : ils peuvent proposer des véhicules d’occasion, des réparations ou un accompagnement à la mobilité à un coût plus accessible.
- Les collectivités : mairie, CCAS, département, région et missions locales peuvent connaître des aides locales, notamment lorsqu’un véhicule est nécessaire pour l’emploi ou une formation.
Pour un besoin ponctuel, la location entre particuliers sur des plateformes telles que Ouicar ou Getaround peut éviter de contracter immédiatement un nouveau crédit. Cette solution convient surtout si l’usage n’est pas quotidien. Additionnez le prix des journées, le carburant, l’assurance et les franchises éventuelles avant de la comparer à une autre option.
Préparer un dossier qui inspire confiance
Un dossier FICP solide ne dissimule pas le fichage. Il montre que le projet est maîtrisé et que les échéances envisagées restent réalistes. Présentez des documents lisibles, à jour et cohérents. Si la situation financière est instable, privilégiez d’abord un accompagnement social ou une solution qui n’ajoute pas de dette.
Les pièces et garanties à réunir
- une pièce d’identité, un justificatif de domicile et un relevé d’identité bancaire ;
- des justificatifs de revenus réguliers, comme des bulletins de salaire, une pension, des allocations ou des revenus d’activité indépendante ;
- des relevés bancaires récents, lorsque le financeur les demande, pour apprécier la gestion courante du compte ;
- la liste des charges, crédits et loyers afin d’évaluer la mensualité réellement supportable ;
- un justificatif du besoin professionnel, par exemple un contrat, une promesse d’embauche, des horaires, une formation ou la distance entre le domicile et le lieu de travail ;
- un apport disponible ou l’engagement documenté d’un garant solvable, si cette option est possible.
Un dossier plus complet permet de présenter une demande adaptée au véhicule recherché et aux revenus disponibles. Il ne supprime toutefois pas les règles d’analyse du prêteur. Un garant s’engage lui aussi à payer selon les conditions prévues et doit mesurer les conséquences de cet engagement.
Reconnaître une offre sérieuse et savoir renoncer
Méfiez-vous des publicités annonçant un « crédit FICP garanti », une voiture sans aucun contrôle ou un déblocage contre paiement immédiat. Vérifiez les mentions légales de l’intermédiaire et demandez le coût total, les modalités d’assurance, les frais de dossier ainsi que les conséquences d’un retard de paiement. Ne signez pas sous la pression de l’urgence.
Si le budget ne permet pas d’assumer les échéances, un microcrédit accompagné, une réparation, une occasion plus simple ou une aide à la mobilité peut être plus protecteur qu’une LOA ou une LLD trop coûteuse. Les associations, les garages solidaires et les collectivités peuvent aider à examiner ces pistes selon les dispositifs disponibles localement.
Enfin, si l’incident à l’origine du FICP peut être régularisé, renseignez-vous sur les démarches à accomplir auprès de l’établissement concerné. Une situation bancaire stabilisée facilite progressivement les projets futurs, y compris l’achat d’un véhicule mieux adapté. La régularisation ne transforme pas automatiquement une demande en accord, mais elle peut améliorer la situation lors de futures études.