Pourquoi choisir le leasing pour les voitures de fonction de ses salariés plutôt que l’achat ?
Le leasing permet d’équiper les salariés sans mobiliser immédiatement le prix d’achat des voitures. Il apporte aussi une meilleure visibilité budgétaire et peut alléger la gestion du parc, lorsque l’entretien et l’assistance sont inclus. Son intérêt dépend toutefois du kilométrage, des services souscrits et des conditions de restitution : un loyer attractif ne garantit pas le coût total le plus bas.
Préserver la trésorerie sans confondre location et économie
Dans un leasing professionnel, le véhicule reste la propriété du bailleur pendant le contrat. L’entreprise finance son usage par des loyers périodiques, plutôt que son acquisition immédiate. Elle conserve ainsi des liquidités pour ses recrutements, ses équipements ou son activité. Cet arbitrage devient particulièrement utile lorsque plusieurs voitures doivent être mises à disposition simultanément.
Estimer le coût total d’une voiture de fonction
Renseignez les montants connus pour obtenir une estimation arithmétique sur la durée envisagée.
Le budget gagne en lisibilité : les loyers sont définis à l’avance et certaines dépenses peuvent être regroupées. Sancleo indique des durées de 12 à 60 mois, tandis que Les Échos Solutions évoque généralement 2 à 5 ans. Ces repères ne remplacent pas une analyse de la durée réellement adaptée aux usages.
Attention aux sommes exigées au départ. Un premier loyer majoré constitue une dépense de location, pas une réserve remboursable. Un dépôt de garantie obéit à une autre logique, avec des conditions de restitution contractuelles. Les Échos Solutions mentionne un versement initial de 10 à 15 % dans sa présentation de la LOA : il faut en vérifier la nature exacte, sans considérer ce montant comme systématique.
Pour comparer deux offres, ajoutez une colonne « hors loyer » à votre tableau budgétaire. Inscrivez-y l’énergie, les franchises, les pneus exclus, le temps administratif et les frais de sortie estimés. Cette simple séparation rend visibles les dépenses dispersées entre comptabilité, ressources humaines et conducteur : une mensualité légèrement supérieure peut alors révéler un contrat globalement plus intéressant.
LLD, LOA ou achat : choisir selon la sortie souhaitée
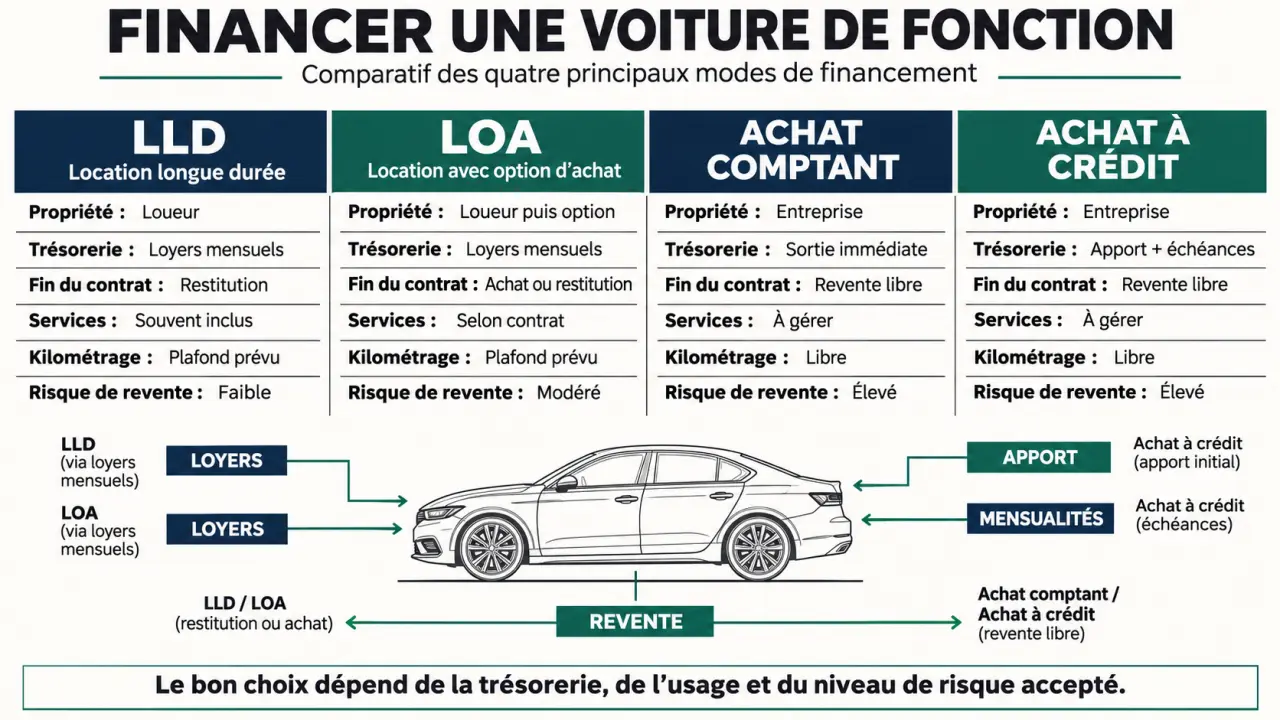
Le premier arbitrage porte sur la propriété. L’entreprise veut-elle seulement disposer de véhicules régulièrement renouvelés, ou conserver certaines voitures longtemps ? Le terme « leasing » recouvre plusieurs formules dont les conséquences diffèrent à l’échéance.
| Solution | Financement et propriété | Fin d’utilisation | Point de vigilance |
|---|---|---|---|
| LLD | Loyers ; véhicule détenu par le bailleur | Restitution, sans option d’achat contractuelle | Kilométrage et état exigé |
| LOA ou crédit-bail | Loyers ; propriété du bailleur avant éventuel rachat | Restitution ou achat selon le contrat | Prix de l’option et coût cumulé |
| Achat comptant | Décaissement initial ; propriété de l’entreprise | Conservation ou revente libre | Trésorerie mobilisée et valeur de revente |
| Achat à crédit | Acquisition financée par un emprunt | Conservation ou revente, sous réserve du financement | Intérêts, dette et entretien |
La location longue durée convient notamment à une entreprise qui souhaite renouveler son parc sans organiser les reventes. Dans une offre de leasing opérationnel avec restitution, le loueur assume le risque de valeur de revente, mais les dommages et dépassements kilométriques peuvent rester facturables.
La location avec option d’achat conserve une possibilité d’acquisition à une valeur fixée au contrat. Elle mérite d’être comparée au crédit si l’achat final est déjà probable. À l’inverse, l’achat peut être pertinent pour des voitures conservées longtemps, avec une gestion interne maîtrisée. Aucune formule n’est systématiquement moins chère.
Des voitures adaptées aux salariés, avec moins de gestion
Définir les usages avant de sélectionner les modèles
Une voiture de fonction autorise un usage professionnel et privé selon les règles fixées par l’employeur. Une voiture de service est destinée aux déplacements professionnels et peut être partagée. Cette distinction détermine la politique d’attribution, l’assurance et le traitement social : elle ne dépend pas du financement choisi.
Les critères d’attribution doivent être cohérents avec les métiers et la politique automobile. Un commercial itinérant, un responsable multisite et un salarié principalement sédentaire n’ont pas les mêmes besoins. Intégrez les déplacements personnels autorisés au kilométrage prévisionnel. Pour une motorisation électrique, vérifiez les possibilités de recharge au domicile, sur site et sur les trajets habituels.
Vérifier ce que le loueur prend réellement en charge
Entretien, assistance, pneumatiques, assurance et véhicule de remplacement peuvent être inclus, optionnels ou exclus. Demandez les limites précises : pièces d’usure couvertes, franchises, durée du remplacement et réseau de réparation. Le confort du salarié dépend autant de ces modalités que du modèle livré.
Le renouvellement facilite l’accès à des véhicules récents et adaptés, sans supprimer les responsabilités de l’employeur. Celui-ci doit conserver un suivi des conducteurs, des entretiens et des sinistres. Une charte automobile précise l’usage privé, les conducteurs autorisés, les frais pris en charge et la procédure en cas d’accident.
Fiscalité et avantage en nature : distinguer entreprise et salarié
En France, le leasing ne rend pas automatiquement tous les loyers déductibles. Pour les voitures particulières, une fraction peut devoir être réintégrée fiscalement selon les plafonds applicables. Sancleo cite notamment les montants de 30 000 euros, 20 300 euros, 18 300 euros et 9 900 euros, selon les catégories d’émissions. Il s’agit de plafonds liés à la valeur du véhicule, non de budgets annuels de loyers librement déductibles.
La récupération de TVA dépend également du véhicule et de la dépense. Pour une voiture particulière, elle est généralement exclue sur les loyers, sauf exceptions. Sancleo évoque environ 80 % pour l’essence et le gazole d’un véhicule de tourisme, et 100 % pour le carburant d’un utilitaire ou l’électricité de recharge, sous conditions. Les taxes annuelles liées aux émissions doivent aussi entrer dans la comparaison.
Sur le plan comptable, ne concluez pas automatiquement à une absence d’endettement ou d’inscription au bilan : le traitement dépend du contrat et du référentiel utilisé. Faites valider ces points par l’expert-comptable.
Côté salarié, l’usage privé constitue un avantage en nature, à intégrer au traitement social et fiscal applicable. Sixt distingue une évaluation aux frais réels et une évaluation forfaitaire, avec des modalités dépendant notamment de la date de mise à disposition et du carburant payé par l’employeur. Le service paie doit vérifier les barèmes en vigueur et les éventuelles dispositions propres aux véhicules électriques.
Sécuriser le contrat avant de comparer les mensualités
Le leasing fonctionne mieux lorsque l’usage est prévisible. Les Échos Solutions donne un exemple de forfait de 10 000 à 15 000 km par an : ce n’est pas une recommandation pour tous les salariés. Un grand rouleur doit disposer d’un contrat adapté dès le départ, plutôt que d’accumuler des kilomètres supplémentaires facturés.
Avant signature, demandez une réponse écrite sur les points suivants :
- Kilométrage : coût du dépassement, ajustement possible et traitement d’un kilométrage inférieur.
- Restitution : définition de l’usure normale, expertise et barème des dommages.
- Départ du salarié : changement de conducteur, réaffectation ou résiliation anticipée.
- Sinistre : franchises, indemnisation et conséquences d’un vol ou d’une destruction.
- Services : exclusions, délais d’assistance et conditions du véhicule de remplacement.
Comparez enfin les solutions sur une même durée et un même kilométrage. Additionnez versements initiaux, loyers ou financement, services, assurance, énergie, taxes et frais prévisibles. Pour l’achat, déduisez une valeur de revente prudente ; pour la LOA avec rachat, ajoutez l’option. Le leasing est pertinent lorsque la trésorerie préservée, la gestion déléguée et le renouvellement maîtrisé justifient son coût total, pas simplement lorsque sa mensualité paraît accessible.