Voiture électrique en LOA sans apport : le « 0 € » peut cacher jusqu’à 5 000 € à la signature
Une voiture électrique en LOA sans apport permet de limiter le budget à prévoir au départ tout en gardant la possibilité de devenir propriétaire à la fin du contrat. Mais un loyer attractif ne suffit pas pour comparer les offres. Premier loyer, dépôt de garantie, kilométrage, assurance, recharge et option d’achat peuvent modifier fortement le coût réel. Voici les points à vérifier avant de déposer un dossier.
Ce que couvre vraiment une LOA électrique sans apport
La location avec option d’achat (LOA) est un financement locatif. Vous choisissez un véhicule, une durée et un forfait kilométrique, puis vous versez des loyers fixes. À l’échéance, vous pouvez restituer la voiture ou lever l’option d’achat au prix prévu dès la signature. Cette valeur de rachat, aussi appelée valeur résiduelle, est donc connue à l’avance.
Calculateur de coût total LOA électrique
* Avertissement : Il s'agit d'une estimation à titre indicatif. Le contrat et le barème du financeur prévalent. Les calculs sont basés sur les données saisies.
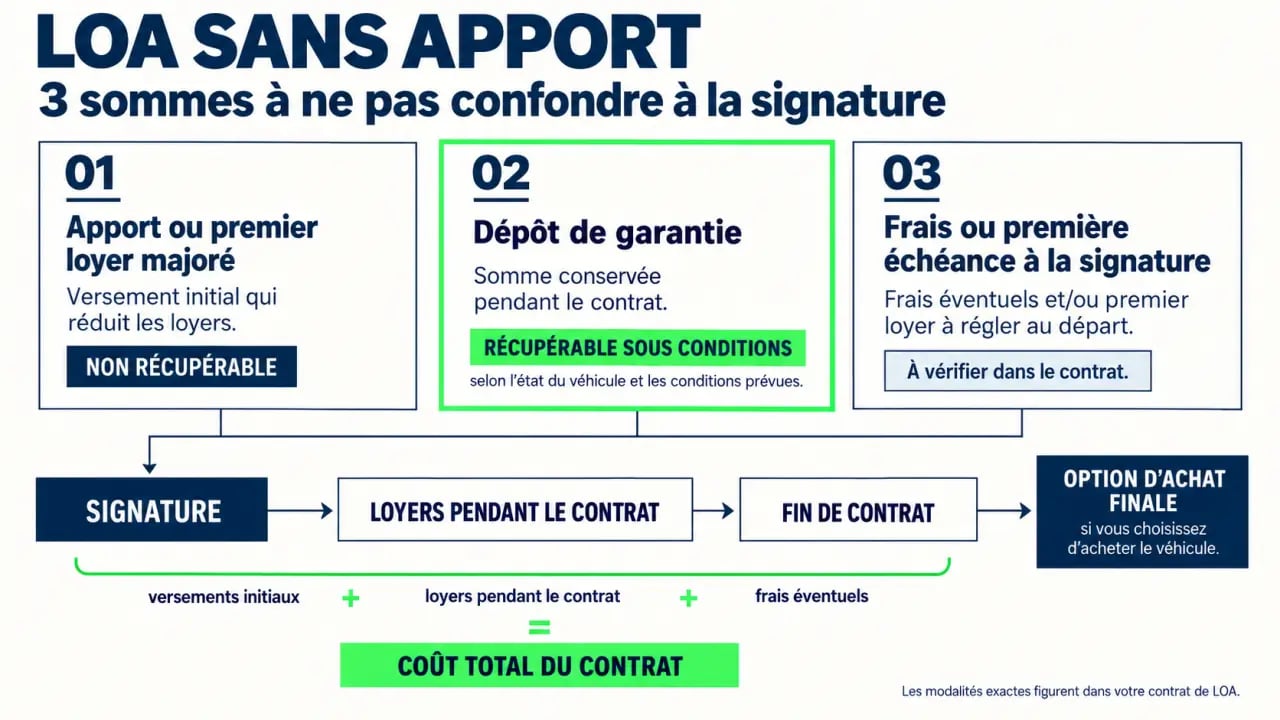
Le terme « sans apport » signifie en principe qu’aucune somme destinée à réduire le financement n’est versée au départ. Il ne garantit pas forcément un zéro euro à la signature. Une offre peut prévoir des frais de dossier, un dépôt de garantie, une première échéance immédiate ou des prestations facturées séparément.
Apport, premier loyer majoré et dépôt de garantie : trois lignes à distinguer
L’apport et le premier loyer majoré servent souvent à faire baisser le loyer affiché. Dans certaines offres, ce premier versement atteint de 3 000 à 5 000 €. Il n’est pas récupéré à la restitution. Le dépôt de garantie, lui, peut représenter de 1 000 à 3 000 € et est théoriquement restitué si les conditions contractuelles sont respectées. Sa présence doit tout de même être intégrée au budget de départ.
Demandez un chiffrage écrit qui détaille chaque somme exigée avant la livraison. Une LOA réellement sans apport doit distinguer le premier loyer, le dépôt éventuel, les frais administratifs et le montant total dû le jour de la remise des clés.
Comparer les loyers sans se laisser guider par le prix d’appel
Le loyer mensuel d’une voiture électrique dépend du modèle, de son prix, de la durée, du kilométrage retenu, de la valeur de rachat et des aides éventuellement déduites. À titre indicatif, des offres de LOA sont annoncées dès 230 € par mois pour une Peugeot e-208, tandis que certaines LLD commencent dès 199 € par mois pour une Citroën ë-C3. Ces montants ne sont comparables que si les paramètres du contrat sont identiques.
| Élément à comparer | Pourquoi il compte | Point de vigilance |
|---|---|---|
| Durée | Elle influence le niveau du loyer et la durée d’engagement. | Un contrat plus long allège souvent la mensualité sans réduire forcément le coût total. |
| Kilométrage annuel | Il détermine l’usage autorisé sans surcoût. | Les contrats prévoient souvent 10 000 à 15 000 km par an. |
| Premier versement | Il modifie le budget nécessaire à la signature. | Vérifiez s’il s’agit d’un apport, d’un premier loyer majoré ou d’un dépôt. |
| Option d’achat | Elle fixe le prix à payer pour devenir propriétaire. | Ajoutez-la au coût total si vous envisagez de garder le véhicule. |
| Services inclus | L’entretien, la garantie et l’assistance modifient la dépense globale. | Ne supposez pas que l’assurance ou les pneumatiques sont compris. |
24, 36 ou 48 mois : choisir selon votre horizon réel
Une durée de 36 mois est courante, mais les contrats peuvent aller de 24 à 61 mois. Sur 24 mois, la mensualité peut être supérieure de 15 à 25 %, car la décote du véhicule est répartie sur moins d’échéances. Un contrat de 48 mois réduit plus facilement le loyer, mais vous engage plus longtemps avec une voiture dont les besoins d’autonomie, d’espace ou de recharge peuvent évoluer.
Pour comparer deux simulations, additionnez les loyers, le premier versement, les frais obligatoires et, si vous comptez acheter la voiture, l’option finale. C’est ce total qui permet d’identifier l’offre la moins chère, pas le seul montant affiché par mois.
LOA, LLD et leasing social : trois réponses à des besoins différents
La LOA convient surtout à l’automobiliste qui souhaite garder une possibilité d’achat. La LLD, ou location longue durée, prévoit généralement la restitution du véhicule à la fin du contrat et ne comporte pas d’option d’achat. Elle peut afficher un loyer plus bas, car le loueur reprend le véhicule et maîtrise sa revente.
Vérifiez votre éligibilité au leasing social d’une voiture électrique — Découvrez les conditions officielles de revenus, de kilométrage et de location applicables à l’aide renouvelée le 16 juillet 2026.
- LOA : location, puis choix entre restitution et achat final au montant prévu.
- LLD : location avec restitution obligatoire, adaptée à ceux qui veulent renouveler régulièrement leur voiture.
- Leasing social : dispositif aidé, généralement proposé sous forme de location longue durée, avec des conditions d’accès et des véhicules éligibles.
Le leasing social peut proposer des loyers compris entre 94 et 190 € par mois. L’éligibilité dépend notamment du revenu fiscal de référence par part, avec des seuils cités de 16 300 € ou 16 880 € selon les offres, ainsi que de critères liés à l’usage professionnel. Une distance domicile-travail strictement supérieure à 10 km ou plus de 8 000 km professionnels par an peuvent notamment être pris en compte. Vérifiez les règles exactes de l’opération et la disponibilité des modèles avant toute demande.
Le bon choix dépend aussi de votre usage, pas seulement de votre budget
Une LOA rend le loyer prévisible, mais le contrat fixe aussi un kilométrage, des conditions de restitution et une durée d’engagement. Avant de signer, reconstituez une année de déplacements réelle : trajets domicile-travail, visites familiales, week-ends, vacances et kilomètres imprévus. Cette projection évite de choisir un forfait trop serré pour économiser quelques euros par mois, puis de payer davantage à la sortie.
Les dépenses oubliées d’une voiture électrique en leasing
Le loyer hors assurance ne représente pas le budget complet. L’assurance est obligatoire et l’entretien peut être inclus, optionnel ou exclu selon le contrat. Ajoutez aussi les pneus, les garanties complémentaires éventuelles et les frais de mise à la route lorsqu’ils ne sont pas intégrés au financement.
La recharge mérite une estimation distincte. À domicile, elle peut représenter 30 à 50 € par mois. Sur des bornes publiques, elle peut atteindre 100 à 200 € par mois selon les habitudes de conduite et les tarifs. Une recharge rapide est indiquée entre 0,40 et 0,65 € par kWh. Sans installation existante, une prise renforcée coûte généralement 300 à 500 €, contre 1 000 à 1 500 € pour une wallbox.
Préparer la restitution dès le premier jour
Un kilomètre supplémentaire peut être facturé de 0,10 à 0,25 €. Les frais de remise en état sont également à surveiller. Des frais moyens de restitution de 1 200 € sont cités, et une rayure de 10 cm peut être facturée entre 300 et 500 €. Une étude citée indique aussi que 25 % des locataires auraient contesté des frais. Photographiez le véhicule lors de la livraison, conservez les justificatifs d’entretien et demandez le référentiel d’usure normale avant de vous engager.
La résiliation anticipée est rarement simple. Selon les contrats, elle peut coûter 30 à 50 % des loyers restants. Si un déménagement, un changement d’emploi ou une évolution familiale est probable, privilégiez une durée cohérente plutôt qu’une mensualité artificiellement basse.
La méthode pour obtenir une offre fiable et adaptée
Commencez par sélectionner deux ou trois modèles correspondant à votre autonomie, à votre stationnement et à vos besoins d’espace. Un véhicule neuf rassure par sa garantie et ses équipements récents. Une voiture électrique d’occasion en LOA peut réduire le loyer, à condition de contrôler son historique, son autonomie utile et les garanties appliquées à la batterie haute tension.
- Définissez votre budget mensuel en incluant l’assurance et la recharge.
- Calculez votre kilométrage annuel avec une marge réaliste.
- Demandez une simulation sur la même durée et le même kilométrage pour chaque modèle.
- Vérifiez le montant exigé à la signature, ligne par ligne.
- Comparez le coût total, puis l’option d’achat si vous envisagez de conserver la voiture.
- Préparez votre dossier de financement : justificatifs d’identité, de domicile, de revenus et relevé d’identité bancaire sont couramment demandés.
L’acceptation reste soumise à une étude de solvabilité par le financeur. Un dossier clair, un budget cohérent et une simulation adaptée à votre usage offrent une base plus solide qu’une recherche limitée au loyer le plus bas. Avant de valider, relisez les conditions de restitution, le tarif des kilomètres excédentaires et le prix exact de l’option d’achat. Ces éléments déterminent le coût réel d’une voiture électrique en LOA sans apport.