Achat de véhicule professionnel : optimisez votre fiscalité et maîtrisez vos coûts de mobilité
L'acquisition d'un véhicule au nom d'une entreprise est une décision stratégique qui influence directement votre trésorerie et votre situation fiscale. Qu'il s'agisse d'une voiture de société ou d'un utilitaire, le véhicule devient une immobilisation inscrite à l'actif du bilan. Entre le choix du mode de financement, les règles de récupération de la TVA et les spécificités liées à votre statut juridique, ce parcours exige une vision claire pour éviter les erreurs coûteuses.
Qui peut acquérir un véhicule professionnel ?
La capacité d'acheter un véhicule au nom de l'entreprise dépend de votre statut juridique. Pour les sociétés comme les SAS, SASU, SARL ou EURL, l'achat est une procédure courante. Le véhicule appartient à la personne morale, ce qui permet de déduire les charges liées à son utilisation et d'amortir le bien. Dans ce cadre, le véhicule est un outil de travail dédié à l'activité.
Pour les entreprises individuelles et les micro-entrepreneurs, la situation est plus complexe. Si l'achat est techniquement possible, il nécessite une vigilance particulière concernant la comptabilité et l'affectation du bien. Pour un auto-entrepreneur, le véhicule reste souvent dans le patrimoine personnel, car les frais sont couverts par le forfait de charges. L'achat professionnel n'est donc pas toujours l'option la plus pertinente selon votre régime fiscal.
Véhicule particulier ou utilitaire : l'impact sur votre fiscalité
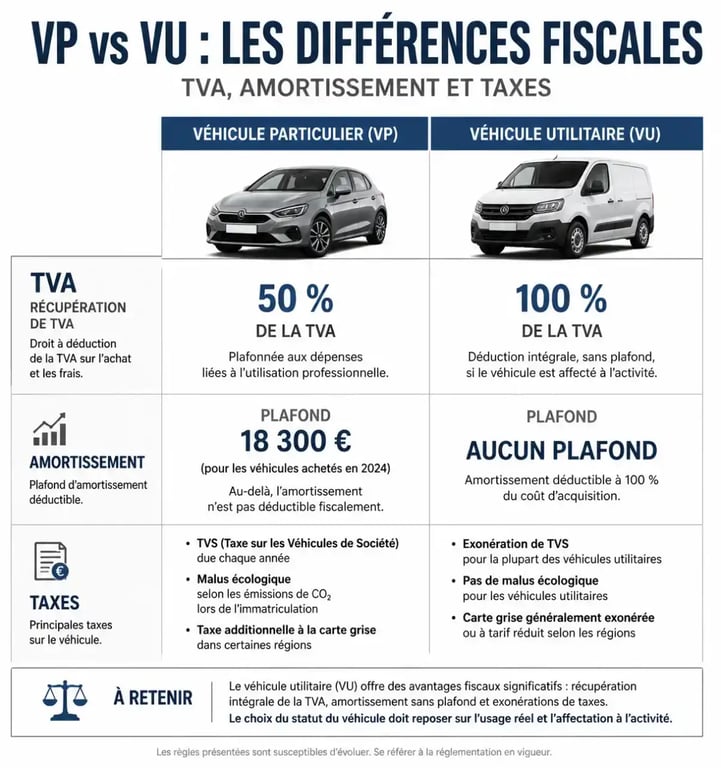
La distinction entre un véhicule particulier (VP) et un véhicule utilitaire est fondamentale. Un véhicule utilitaire, souvent caractérisé par l'absence de banquette arrière, bénéficie d'un régime fiscal plus avantageux. L'amortissement d'un utilitaire est déductible à 100 %, sans plafond, contrairement aux véhicules particuliers dont l'amortissement est limité.
La compréhension des caractéristiques techniques, comme la mention VP sur le certificat d'immatriculation, permet d'anticiper les conséquences comptables. Cette nuance détermine si vous pouvez récupérer la TVA sur l'acquisition, l'entretien et le carburant. Pour un utilitaire, la récupération de la TVA est souvent totale, ce qui représente une économie immédiate pour la trésorerie de l'entreprise.
Les plafonds d'amortissement à retenir
Pour les véhicules particuliers, le fisc impose des limites strictes basées sur les émissions de CO2. Les véhicules électriques bénéficient d'un amortissement plafonné à 30 000 €. Pour les véhicules standards, ce plafond est fixé à 18 300 €. Enfin, les véhicules les plus polluants voient leur amortissement limité à 9 900 €.
Modes d'acquisition : comparer les options de financement
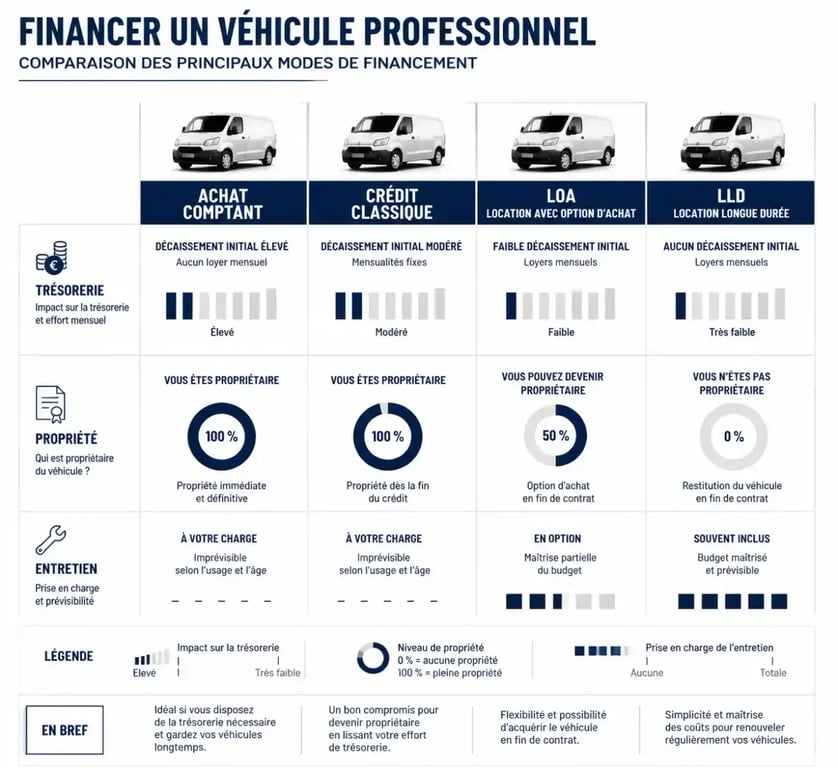
Le choix du mode d'acquisition dépend de votre stratégie de trésorerie et de votre besoin de propriété. L'achat sur fonds propres permet de rester propriétaire sans subir d'intérêts d'emprunt, mais il mobilise une part importante de cash-flow immédiatement. Le crédit professionnel permet de lisser l'investissement tout en conservant la pleine propriété du véhicule à terme.
La location avec option d'achat (LOA) et la location longue durée (LLD) sont des alternatives prisées. La LLD offre une visibilité budgétaire accrue en incluant souvent l'entretien et l'assistance dans les loyers. Le crédit-bail reste une solution classique pour les entreprises qui souhaitent tester le véhicule avant de lever l'option d'achat pour en devenir propriétaire.
Fiscalité et dépenses d'utilisation
L'utilisation d'un véhicule professionnel entraîne des obligations déclaratives, notamment en cas d'usage mixte. Si le dirigeant ou un salarié utilise le véhicule à des fins personnelles, un avantage en nature doit être calculé et réintégré au revenu. Cette pratique est strictement encadrée pour éviter toute requalification par l'administration fiscale.
La récupération de la TVA sur le carburant suit des règles précises. Pour le GPL et le gaz naturel, la récupération est de 100 %. Elle est également de 100 % pour l'essence depuis 2022. Pour le gazole et le superéthanol, le taux de récupération est de 80 %. Il est indispensable de conserver tous les justificatifs, comme les factures d'entretien et les tickets de carburant, pour prouver l'affectation professionnelle du véhicule en cas de contrôle.
L'alternative des frais kilométriques
Lorsque l'utilisation professionnelle est limitée ou que l'entreprise ne souhaite pas alourdir son bilan par une immobilisation, le recours au véhicule personnel reste une option viable. Dans ce scénario, le dirigeant ou le salarié utilise sa voiture privée pour les déplacements professionnels et se fait rembourser sur la base du barème des indemnités kilométriques.
Cette solution évite les contraintes liées à l'achat, aux taxes environnementales et à la gestion de la revente. Elle ne permet toutefois pas à l'entreprise de récupérer la TVA sur l'achat ou l'entretien. Le choix entre cette alternative et l'achat en propre doit faire l'objet d'un calcul de coût total de mobilité prenant en compte la fréquence des déplacements et la durée de détention prévue.
Où acheter son véhicule professionnel ?
L'achat peut se réaliser auprès de différents canaux, chacun offrant des garanties distinctes. Le réseau des concessionnaires reste le choix privilégié pour l'achat de véhicules neufs, offrant une garantie constructeur complète et des solutions de financement intégrées. Pour réduire les coûts initiaux, l'achat d'un véhicule d'occasion auprès d'un revendeur professionnel est une pratique courante.
En cas d'achat auprès d'un particulier, une vigilance accrue est nécessaire. Vérifiez l'historique d'entretien, examinez le certificat d'immatriculation et contrôlez l'absence de gage. Quel que soit le canal choisi, assurez-vous que la facture est établie au nom de l'entreprise avec le numéro de TVA intracommunautaire, condition indispensable pour la déductibilité fiscale et la récupération de la taxe.