Qui peut inscrire un véhicule au nom de l’entreprise ?
Qui peut inscrire un véhicule au nom de l’entreprise ?
Une SAS, SASU, SARL, EURL ou entreprise individuelle peut acquérir un véhicule utilisé pour les besoins de son activité. La facture, le certificat d’immatriculation et le financement doivent alors être établis au nom de l’entreprise. Le véhicule entre dans le patrimoine professionnel et les dépenses doivent être justifiées par l’activité : visites clients, tournées, interventions, livraisons, transport de matériel ou déplacements entre sites.
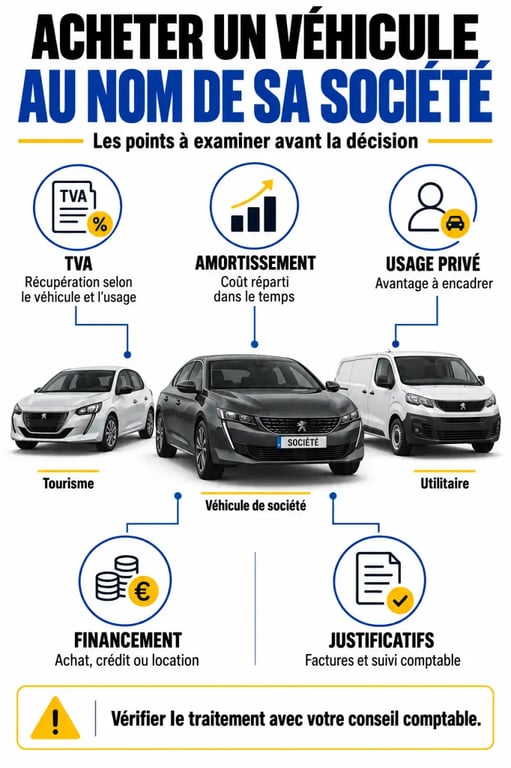
Lorsqu’un véhicule coûte plus de 500 euros HT et doit être utilisé pendant plus d’un an, il est généralement traité comme une immobilisation. Il est inscrit à l’actif du bilan, puis amorti sur sa durée d’utilisation. Une voiture ne devient donc pas automatiquement professionnelle parce qu’elle est payée avec le compte de la société. Le choix du véhicule et son utilisation doivent rester cohérents avec les besoins réels de l’entreprise.
Le cas particulier du micro-entrepreneur
Le micro-entrepreneur ne déduit pas ses charges réelles de son chiffre d’affaires selon le même mécanisme qu’une société soumise à une comptabilité complète. Acheter une voiture au nom de l’activité ne procure donc pas, en principe, le même intérêt fiscal qu’en SASU ou en EURL. Utiliser son véhicule personnel et se faire rembourser les frais dans le cadre applicable peut être plus simple à gérer. La décision dépend du régime fiscal, de la TVA et du volume de déplacements.
Choisir le véhicule avant le financement
La distinction principale oppose le véhicule de tourisme, souvent identifié par la catégorie VP sur le certificat d’immatriculation, au véhicule utilitaire. Un fourgon, une camionnette ou un véhicule commercial sans banquette arrière correspond plus naturellement à certains métiers d’artisanat, de livraison ou d’intervention. Il ne faut toutefois pas choisir ou modifier une configuration uniquement pour obtenir un avantage fiscal. L’usage professionnel doit correspondre aux caractéristiques du véhicule.
| Type de véhicule | Usage typique | TVA et amortissement | Point de vigilance |
|---|---|---|---|
| Véhicule de tourisme | Rendez-vous, représentation, déplacements de direction | TVA sur l’acquisition généralement non récupérable ; amortissement plafonné, notamment selon les émissions | Taxes automobiles et avantage en nature en cas d’usage privé |
| Utilitaire ou commercial | Matériel, marchandises, tournées, chantiers | TVA récupérable sous conditions ; amortissement présenté comme entièrement déductible | Vérifier la catégorie sur la carte grise et l’usage réel |
| Électrique | Trajets réguliers avec recharge accessible | Règles spécifiques possibles selon le modèle et les équipements | Tenir compte de la recharge, de l’autonomie réelle et d’une éventuelle borne |
L’erreur de TVA la plus coûteuse consiste à assimiler une voiture de tourisme à un utilitaire parce qu’elle est utilisée chaque jour pour travailler. La désignation commerciale du modèle, l’absence de banquette ou la fréquence des déplacements ne suffisent pas. Pour la TVA, la catégorie administrative et les conditions d’utilisation sont déterminantes. L’acquisition et l’entretien d’un véhicule de tourisme ouvrent généralement peu ou pas droit à récupération, tandis qu’un utilitaire peut y ouvrir droit sous conditions.
Achat comptant, crédit, LOA, LLD ou crédit-bail : quelle logique ?
Le financement ne change pas la nécessité de choisir un véhicule adapté. Il répartit surtout l’effort de trésorerie et les responsabilités en fin de contrat. L’achat direct rend immédiatement la société propriétaire. Il convient à une entreprise qui dispose de liquidités et souhaite conserver puis revendre le véhicule. En contrepartie, la trésorerie diminue dès l’acquisition et l’entreprise assume le risque lié à la revente.
- Crédit classique : la société devient propriétaire, préserve davantage sa trésorerie et rembourse des échéances comprenant des intérêts.
- LOA : l’entreprise utilise le véhicule et peut, selon le contrat, lever une option d’achat à son terme. Le premier loyer, le kilométrage prévu et la valeur de rachat doivent être examinés.
- LLD : elle permet de connaître la mensualité et la durée prévues, avec restitution du véhicule à la fin. Les frais liés au dépassement kilométrique et à l’état de restitution méritent une attention particulière.
- Crédit-bail : il organise l’usage professionnel du véhicule avec une éventuelle option finale. Les clauses de rachat, d’assurance et d’entretien doivent être comparées.
Pour comparer les offres, additionnez le premier loyer, les mensualités, l’assurance, l’entretien inclus ou non, les pneus, l’énergie, les frais de dossier, les taxes et la valeur résiduelle. Une LLD apparemment économique peut devenir coûteuse si le kilométrage contractuel est trop bas. À l’inverse, un achat comptant peut immobiliser une trésorerie nécessaire aux stocks ou aux salaires.
Comptabiliser les frais sans oublier les taxes et l’usage privé
Une fois acheté, le véhicule est immobilisé et amorti. Les véhicules de tourisme sont soumis à des plafonds de déductibilité liés notamment à leurs émissions de CO2. La fraction excédentaire peut entraîner une réintégration fiscale. Des plafonds de 9 900 euros, 18 300 euros, 30 000 euros ou 60 000 euros sont mentionnés selon les catégories et les motorisations. Ils ne doivent pas être appliqués mécaniquement : le modèle, sa date de mise en circulation et la réglementation applicable doivent être vérifiés au cas par cas.
Les dépenses d’assurance, d’entretien, de réparation, de carburant, de péage et de stationnement peuvent être déductibles lorsqu’elles sont engagées dans l’intérêt de l’entreprise et correctement documentées. Des taxes automobiles annuelles peuvent aussi s’appliquer, notamment selon les émissions, les polluants ou le poids. Le coût fiscal d’un véhicule de tourisme se mesure donc pendant toute sa détention, pas uniquement au moment de l’achat.
Usage personnel : traiter l’avantage en nature
Un dirigeant ou un salarié peut utiliser une voiture de société à titre privé si cette possibilité est prévue. Cet usage constitue alors un avantage en nature. Il doit être évalué, déclaré et intégré au traitement social et fiscal approprié. Interdire l’usage privé sans prévoir de règles internes, de gestion des clés ou de relevés cohérents ne suffit pas : les pratiques quotidiennes doivent correspondre à la règle annoncée.
Le contrôle le plus fiable repose sur le rapprochement entre la gestion automobile et la comptabilité. Un carnet de bord daté, les rendez-vous inscrits à l’agenda, les relevés de recharge ou de carburant, les tickets de péage et les factures de stationnement forment un ensemble de justificatifs utile. Ce suivi permet d’identifier les trajets non expliqués, d’ajuster l’avantage en nature et d’éviter que des dépenses personnelles se mélangent aux charges professionnelles.
Faut-il plutôt utiliser sa voiture personnelle avec des indemnités kilométriques ?
Pour un consultant, un dirigeant qui roule peu ou une activité en démarrage, le véhicule personnel avec indemnités kilométriques peut être plus pertinent. La société rembourse les déplacements professionnels selon le barème applicable, à condition de conserver les informations nécessaires : date, motif, trajet, distance et puissance fiscale du véhicule. Cette solution évite l’immobilisation, la revente et la gestion d’un véhicule détenu par l’entreprise.
À l’inverse, acheter une voiture avec la société devient plus cohérent lorsque les kilomètres professionnels sont importants, que le véhicule transporte du matériel, que plusieurs personnes l’utilisent ou que l’entreprise souhaite gérer une flotte homogène. La voiture personnelle est aussi moins adaptée lorsqu’un usage continu impose une image de marque, une disponibilité permanente ou un équipement spécifique.
Les vérifications à effectuer avant la signature
- Définir le kilométrage annuel, les trajets, le matériel transporté et la part d’usage privé.
- Contrôler la catégorie du véhicule sur le certificat d’immatriculation et son traitement de TVA.
- Comparer le coût total sur la durée prévue, pas seulement le prix ou le loyer mensuel.
- Demander une facture détaillée, l’historique et les justificatifs d’entretien pour un véhicule d’occasion.
- Prévoir l’assurance, les règles de conduite, le suivi kilométrique et la sortie future de l’actif.
Neuf ou d’occasion, le véhicule peut être acheté auprès d’un concessionnaire, d’un réseau constructeur, d’un revendeur professionnel, d’un particulier, d’une salle d’enchères ou d’une plateforme spécialisée. Pour une occasion, vérifiez l’identité du vendeur, la carte grise, le contrôle technique lorsqu’il est requis, l’historique d’entretien et l’absence d’anomalie administrative. Lors de la revente, la société devra comptabiliser la sortie d’actif, établir les documents de cession et examiner le traitement de la TVA éventuelle. Faire valider le montage par un expert-comptable avant de s’engager reste le moyen le plus sûr d’aligner le véhicule, la fiscalité et les besoins réels de l’entreprise.