LOA ou LLD pour votre utilitaire : quelle formule pour financer vos tournées sans bloquer votre trésorerie ?
Choisir un utilitaire en leasing permet de préserver sa trésorerie tout en disposant d’un véhicule adapté aux tournées, aux chantiers ou aux livraisons. Avant de comparer les loyers, il faut aligner la formule de financement sur le rythme de travail : volume à transporter, kilomètres annuels, durée d’utilisation prévue et éventuel besoin de devenir propriétaire.
Leasing utilitaire : ce que vous louez réellement
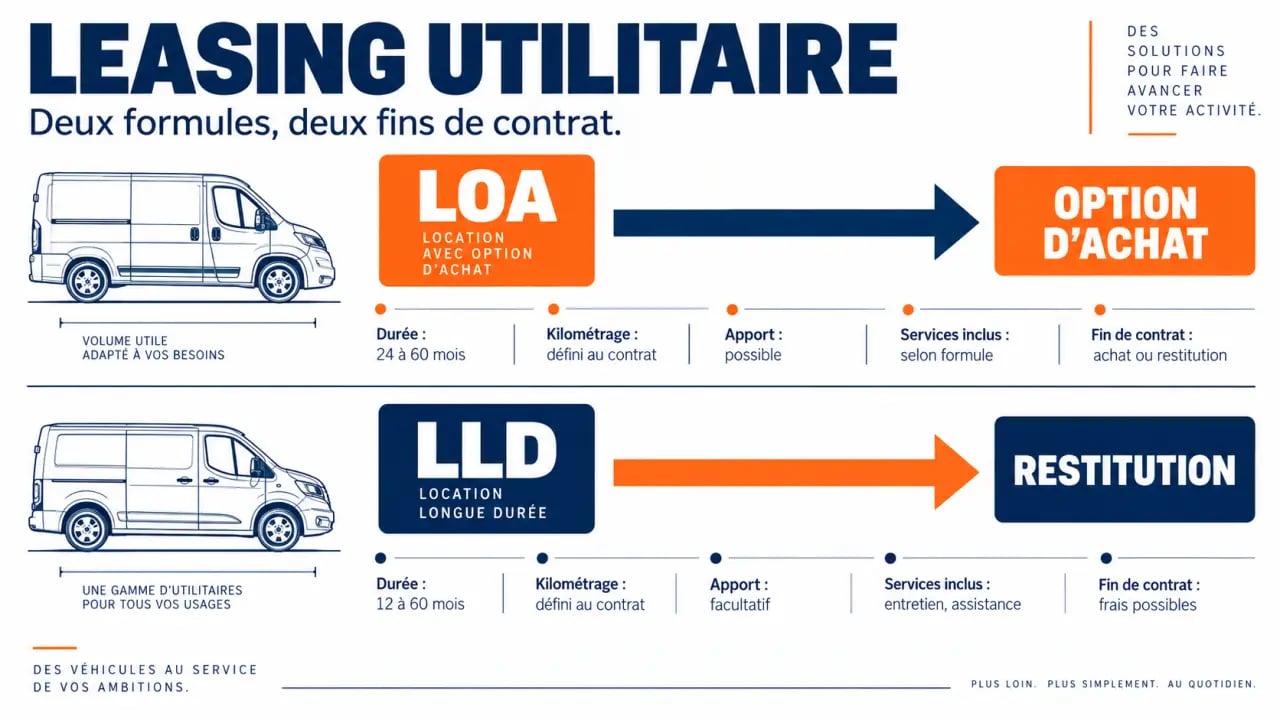
Le leasing d’un véhicule utilitaire repose sur un contrat de location conclu avec un bailleur. Vous versez un loyer mensuel pendant une durée déterminée, généralement de 2 à 5 ans. Le montant dépend du véhicule choisi, de sa valeur, de la durée du contrat, du kilométrage prévu, de l’apport éventuel et des services ajoutés.
Cette solution évite de mobiliser immédiatement une somme importante pour acheter une fourgonnette, un fourgon ou un grand volume. Elle facilite aussi la préparation du budget, puisque les mensualités sont définies à la signature, sous réserve des éléments variables prévus au contrat. Les dépassements kilométriques et les éventuels frais de remise en état à la restitution peuvent notamment modifier le coût final.
Un leasing sans apport peut être proposé, mais l’absence de premier versement important entraîne souvent une mensualité plus élevée. À l’inverse, un premier loyer majoré peut réduire les loyers suivants tout en augmentant la sortie de trésorerie au début du contrat. Ces deux configurations doivent donc être comparées sur l’ensemble de la durée, et pas uniquement sur le montant mensuel affiché.
LOA, LLD et crédit-bail : trois logiques proches, trois sorties différentes
La location avec option d’achat (LOA) laisse la possibilité de racheter l’utilitaire à la fin du contrat. Son prix de rachat, aussi appelé valeur de rachat, est fixé dès le départ. La location longue durée (LLD) est pensée pour l’usage : à l’échéance, le véhicule est restitué. Le crédit-bail, fréquemment proposé aux entreprises, se rapproche d’une location assortie d’une possibilité d’acquisition selon les conditions convenues.
Le bon réflexe consiste à ne pas limiter la comparaison au montant affiché par mois. La fin du contrat, le kilométrage inclus et les prestations de maintenance peuvent modifier fortement l’intérêt réel d’une offre. En LOA, il faut notamment vérifier le montant nécessaire pour lever l’option d’achat. En LLD, l’attention porte davantage sur les conditions de restitution et les kilomètres prévus.
LOA ou LLD : choisissez selon la vie future de votre véhicule
| Critère | LOA | LLD |
|---|---|---|
| Fin du contrat | Achat possible ou restitution selon les conditions | Restitution du véhicule |
| Valeur de rachat | Fixée à la signature | Pas d’option d’achat prévue |
| Profil adapté | Professionnel souhaitant garder une porte ouverte vers la propriété | Professionnel voulant renouveler régulièrement son parc |
| Kilométrage | À définir avec attention | Central, car il conditionne la restitution |
| Services | Selon l’offre choisie | Souvent intégrables au loyer |
Quand la LOA a du sens
La LOA convient si vous connaissez bien le véhicule et imaginez le conserver au-delà de la période initiale. C’est notamment pertinent pour un artisan qui aménage durablement son fourgon avec des rangements, un établi ou une galerie. La possibilité de lever l’option d’achat évite de devoir rechercher un nouveau véhicule si l’utilitaire répond encore pleinement aux besoins de l’activité.
Cette formule laisse aussi davantage de choix à l’échéance. Vous pouvez acheter le véhicule au prix prévu, le restituer selon les conditions du contrat ou comparer cette option avec un nouveau financement. Pour prendre une décision cohérente, tenez compte de l’état général du fourgon, de son kilométrage et de l’intérêt de conserver son aménagement.
Quand privilégier la LLD
La LLD est cohérente si le renouvellement régulier compte davantage que la propriété. Elle peut convenir à une entreprise qui veut disposer d’utilitaires récents, ajuster plus facilement la taille de son parc ou déléguer une partie de l’entretien. Vérifiez toutefois les règles de restitution : état de la carrosserie, usure des pneus, accessoires livrés et kilométrage contractuel.
Le kilométrage doit être estimé avec soin dès la souscription. Une activité qui évolue, de nouvelles tournées ou des déplacements d’approvisionnement plus fréquents peuvent entraîner un dépassement. Demandez alors le tarif appliqué à chaque kilomètre supplémentaire et les conditions prévues si le véhicule est rendu avant ou après l’échéance initiale.
Un utilitaire n’est pas seulement un volume de chargement : c’est un outil de travail soumis à des contraintes précises. Un plombier peut privilégier des portes latérales accessibles en stationnement urbain, un paysagiste la longueur utile et la protection du plancher, tandis qu’un livreur regardera d’abord le rayon de braquage et la fréquence des arrêts. Cette lecture par gestes de travail aide à choisir le bon gabarit avant de négocier le financement, plutôt que de louer un véhicule trop grand, trop coûteux ou mal aménagé.
Avant de demander une offre, notez les équipements réellement nécessaires, le nombre de kilomètres parcourus et les périodes où le véhicule est le plus sollicité. Ces éléments permettent de rapprocher le contrat de la réalité quotidienne. Ils évitent aussi de payer pour un volume, un équipement ou un niveau de service dont l’activité n’a pas besoin.
De quoi dépend la mensualité d’un utilitaire en leasing ?
Une offre à partir de 89 €, 112 € ou 209 € par mois ne peut être comparée sérieusement qu’à conditions identiques. Le modèle, l’énergie, l’équipement, la durée, l’apport, le kilométrage annuel et les garanties incluses expliquent les écarts. Un loyer bas peut correspondre à une durée longue, un premier loyer majoré, un kilométrage limité ou des services exclus.
Comprendre les taxes sur les véhicules professionnels — Découvrez les règles officielles applicables aux taxes sur l’affectation des véhicules de tourisme à des fins économiques, notamment selon leurs émissions de CO₂.
La mensualité ne résume donc pas le coût d’usage. Un contrat incluant l’entretien, une extension de garantie, les pneumatiques ou un véhicule de remplacement peut afficher un loyer supérieur, tout en limitant les dépenses imprévues. À l’inverse, une offre moins chère au départ peut laisser plusieurs prestations à la charge de l’entreprise.
Les cinq points à contrôler avant de signer
- L’apport initial : il peut réduire les loyers mensuels, mais représente une sortie de trésorerie immédiate. Un leasing sans apport existe parfois, avec une mensualité souvent plus élevée.
- La durée : elle doit correspondre à votre visibilité commerciale et à l’âge auquel vous souhaitez renouveler le véhicule. Une durée plus longue peut alléger le loyer, mais vous engage plus longtemps.
- Le kilométrage annuel : estimez-le à partir de vos tournées réelles, en ajoutant les déplacements imprévus et les trajets d’approvisionnement. Une estimation trop basse peut renchérir la restitution.
- Les services inclus : entretien, extension de garantie, pneumatiques, assurance, véhicule de remplacement ou protection perte financière ne sont pas systématiques.
- Les frais de fin de contrat : demandez les modalités de restitution et le coût des kilomètres supplémentaires avant toute signature. Faites préciser les critères appliqués à l’état du véhicule et aux accessoires.
Pour obtenir une comparaison utile, réalisez plusieurs simulations avec le même apport, la même durée et le même kilométrage. Demandez ensuite un devis détaillé distinguant le premier loyer, les loyers suivants, les prestations incluses et les frais éventuels. Cette méthode évite de confondre une mensualité attractive avec un coût d’usage réellement maîtrisé.
Une simulation en ligne permet de modifier rapidement ces paramètres et de mesurer l’effet d’un apport ou d’un kilométrage différent. Elle ne remplace pas la lecture du contrat, mais elle constitue un premier filtre pour comparer les offres avant de demander un devis personnalisé.
Quel véhicule et quel dossier pour un professionnel ?
Le marché du leasing couvre les petits utilitaires pour les interventions urbaines, les fourgons compacts et les grands fourgons. Un Renault Kangoo, un Citroën Berlingo, un Peugeot Partner ou un Volkswagen Caddy répondent souvent aux besoins de proximité. Pour davantage de charge ou de longueur, les Renault Trafic, Peugeot Expert, Citroën Jumpy, Renault Master, Fiat Ducato, Citroën Jumper ou Iveco Daily offrent d’autres capacités. Les volumes utiles peuvent aller d’environ 3 m3 à 20 m3 selon la catégorie et l’aménagement.
Le choix du modèle dépend donc du volume transporté, mais aussi de l’accès aux zones de livraison, du stationnement, de la fréquence des trajets et des équipements à embarquer. Un petit utilitaire peut être plus pratique pour les interventions urbaines, alors qu’un grand fourgon répondra mieux aux besoins de matériaux ou de marchandises volumineuses. L’aménagement doit être intégré à la réflexion dès le départ.
Préparer une demande de leasing crédible
Les artisans, sociétés, professions libérales, indépendants et auto-entrepreneurs peuvent solliciter un financement, mais l’acceptation dépend de l’étude du dossier par le bailleur. Il est habituellement nécessaire de présenter une pièce d’identité, un justificatif d’activité, des informations bancaires et des éléments permettant d’évaluer la capacité de paiement. Pour une entreprise, les documents comptables demandés varient selon son ancienneté et sa forme juridique.
Une activité récente ou l’absence de bilan n’exclut pas automatiquement une demande, mais peut conduire à des garanties ou justificatifs complémentaires. Le bailleur peut examiner les informations disponibles sur l’activité et la capacité à régler les loyers. Préparer un dossier complet permet de limiter les échanges et d’obtenir une réponse adaptée à la situation de l’entreprise.
Les loyers d’un véhicule utilisé pour l’activité peuvent, selon la situation de l’entreprise et les règles applicables, être traités comme des frais professionnels. Il est prudent de faire valider le montage et son traitement comptable par votre expert-comptable. Avant de déposer votre dossier, définissez votre besoin, simulez plusieurs scénarios et comparez des devis strictement équivalents : c’est le moyen le plus simple d’obtenir un utilitaire adapté à votre budget comme à votre métier.