LLD sans apport : pas de premier loyer majoré, mais des frais à surveiller
Une location longue durée sans apport permet de conduire une voiture neuve ou récente sans mobiliser une somme importante dès le départ. En échange d’un loyer mensuel, vous utilisez le véhicule pendant une durée et un kilométrage définis, puis vous le restituez à la fin du contrat. La formule peut faciliter la gestion du budget automobile, à condition de regarder au-delà de la mensualité affichée.
Ce que recouvre réellement une LLD sans apport
La LLD, ou location longue durée, est un contrat de location. Le loueur ou l’organisme financeur reste propriétaire du véhicule pendant toute la durée prévue. Le client paie pour son usage, sans constituer de patrimoine automobile. À la fin du contrat, il restitue la voiture, peut choisir un nouveau modèle ou retenir une autre solution de mobilité.
Dans une offre de location longue durée sans apport, aucun apport financier ni premier loyer majoré n’est demandé au démarrage. Le premier prélèvement correspond donc, en principe, au loyer prévu au contrat. Certains frais peuvent toutefois s’y ajouter s’ils sont mentionnés dans l’offre. L’absence de versement initial préserve la trésorerie, mais elle peut entraîner des loyers mensuels plus élevés qu’avec un premier loyer majoré.
Ne pas confondre apport, dépôt de garantie et frais de dossier
Le vocabulaire commercial mérite une lecture attentive. L’apport, souvent appelé premier loyer majoré, réduit généralement les mensualités, car une partie du coût est payée dès la signature. Le dépôt de garantie est différent : certains loueurs peuvent le demander, avec une restitution soumise aux conditions prévues au contrat. Les frais de dossier, de mise à la route ou de livraison correspondent encore à d’autres lignes de coût. Une formule annoncée « sans apport » ne signifie donc pas automatiquement « sans aucun paiement initial ».
Construire une mensualité adaptée à votre usage réel
Le loyer ne dépend pas uniquement du prix catalogue de la voiture. Il repose sur plusieurs paramètres : le modèle choisi, sa valeur résiduelle estimée, la durée de location, le forfait kilométrique et les prestations associées. Une citadine, un SUV familial, une berline ou un utilitaire n’ont pas le même coût, même sur une durée identique.
| Élément du contrat | Effet habituel sur le loyer ou le coût final |
|---|---|
| Durée | Une durée plus longue peut alléger le loyer mensuel, mais prolonge l’engagement. |
| Kilométrage annuel | Un forfait plus élevé augmente généralement la mensualité et limite le risque de dépassement. |
| Services | L’entretien, l’assistance ou les réparations incluses peuvent augmenter le loyer, tout en réduisant certaines dépenses imprévues. |
| Premier loyer majoré | Son absence évite une sortie de trésorerie initiale, avec des mensualités souvent plus importantes. |
| Motorisation et équipement | Ils influencent la valeur du véhicule et donc le montant de la location. |
Le kilométrage n’est pas un détail administratif
Le forfait kilométrique doit correspondre à vos déplacements prévisibles : trajets domicile-travail, visites clients, vacances, déplacements familiaux ou tournées professionnelles. À titre de repère, le kilométrage moyen souvent indiqué est de 15 000 km par an pour une voiture essence et de 25 000 km par an pour une diesel. Ces valeurs ne remplacent pas votre propre historique. Relevez plutôt les kilomètres parcourus au cours des douze derniers mois.
Le bon réglage se situe souvent au moment où une voiture passe d’un usage quotidien local à des trajets réguliers sur route. Quelques week-ends lointains ou une nouvelle mission professionnelle peuvent transformer un forfait apparemment confortable en dépassement facturé. Prévoir une marge raisonnable, puis vérifier si le loueur autorise une modification du kilométrage en cours de contrat, est plus pertinent que de choisir le forfait le plus bas pour réduire la mensualité.
Comparer LLD, LOA et achat sans se limiter au prix mensuel
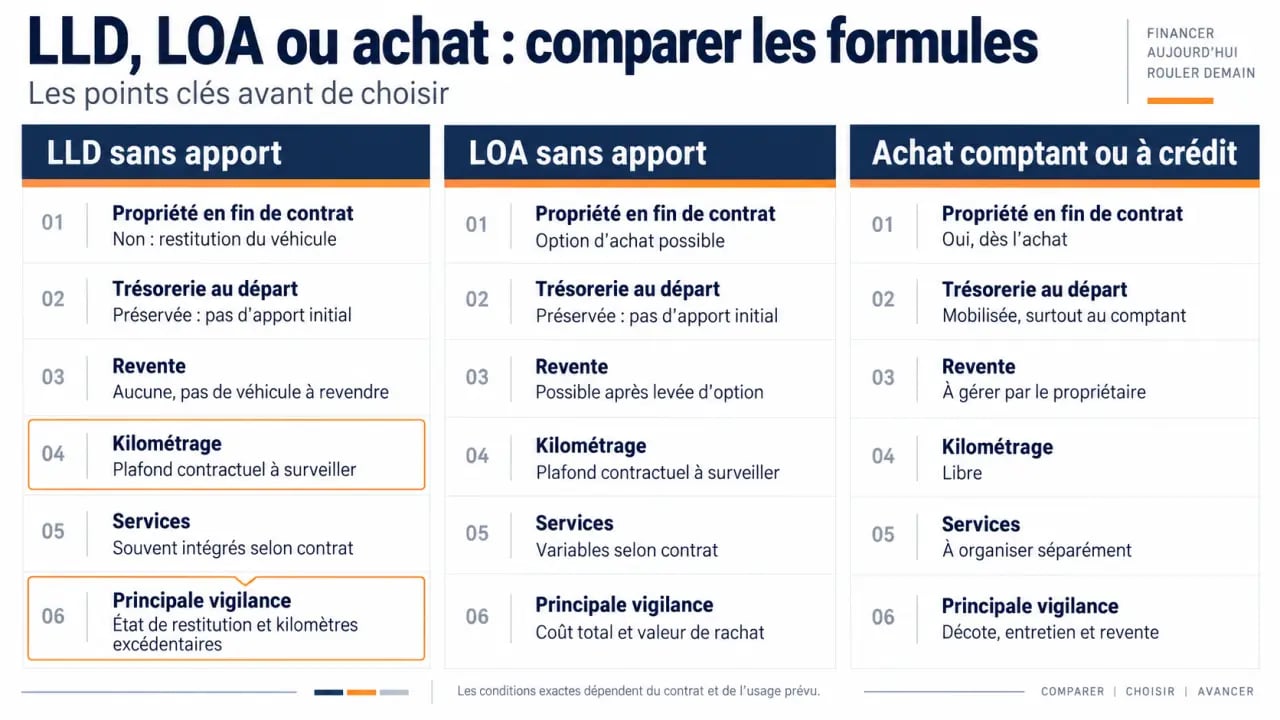
La LLD et la LOA appartiennent toutes deux au leasing automobile, mais elles ne répondent pas au même projet. La LLD sans apport convient à la personne qui souhaite utiliser un véhicule, le renouveler régulièrement et éviter sa revente. La LOA inclut une option d’achat : le locataire peut acquérir le véhicule à la fin du contrat au prix prévu. L’achat comptant ou à crédit permet de devenir propriétaire, avec la liberté de revendre, mais aussi le risque de décote et la gestion de cette revente.
| Solution | Propriété en fin de contrat | Point fort | Vigilance |
|---|---|---|---|
| LLD sans apport | Non, restitution prévue | Pas de revente et trésorerie initiale préservée | Kilométrage et état de restitution contractuels |
| LOA sans apport | Possible grâce à l’option d’achat | Choix entre rachat et restitution | Prix de rachat et conditions à vérifier |
| Achat comptant ou à crédit | Oui | Liberté d’usage et de revente | Apport, décote, entretien et revente à gérer |
Comparer deux mensualités exige de retenir le même périmètre : même durée, même kilométrage, véhicule équivalent et services comparables. Un loyer plus bas peut exclure l’entretien, l’assistance, les pneus ou l’assurance. Demandez aussi le coût des kilomètres supplémentaires, les frais de résiliation anticipée et les règles applicables en cas de sinistre. L’assurance, l’entretien et les réparations peuvent être inclus ou proposés en option selon le contrat.
Obtenir une offre et faire accepter son dossier
Une demande de LLD commence par le choix d’un véhicule, d’une durée, d’un kilométrage et des services souhaités. Les contrats de leasing sont souvent conclus sur 24 ou 48 mois, même si certaines formules proposent des durées comprises entre 12 et 60 mois. Selon le prestataire, les véhicules peuvent être thermiques ou électriques, neufs ou d’occasion. Les offres couvrent différents besoins, d’une citadine à un SUV, une berline, un break ou un utilitaire.
Les éléments évalués par le loueur
L’absence d’apport ne dispense pas d’une étude de solvabilité. Le financeur examine notamment les revenus, les charges régulières, la stabilité de la situation et la capacité à assumer le loyer pendant toute la durée du contrat. Les pièces demandées varient, mais il est habituel de préparer une pièce d’identité, un justificatif de domicile, des justificatifs de revenus et un relevé d’identité bancaire. Pour une entreprise, les documents relatifs à l’activité et à la situation financière peuvent compléter le dossier.
- Demandez une offre écrite avec le détail du premier paiement.
- Vérifiez la durée d’engagement et les conditions de sortie avant terme.
- Listez les prestations incluses et celles qui restent à votre charge.
- Contrôlez le tarif applicable en cas de dépassement kilométrique.
- Conservez les conditions de restitution et le barème d’usure applicable.
Les particuliers aux revenus irréguliers, en période d’essai ou avec un budget déjà fortement engagé ont intérêt à présenter un dossier cohérent plutôt qu’à multiplier les demandes. Une mensualité supportable dans la durée offre davantage de sécurité qu’un véhicule suréquipé choisi au maximum de sa capacité de paiement.
Anticiper la restitution pour éviter les mauvaises surprises
À l’échéance, le véhicule est rendu au loueur, en concession ou dans le lieu indiqué au contrat. Un état des lieux vérifie le kilométrage, la présence des clés, des documents et des équipements, ainsi que l’état général de la voiture. L’usure normale liée à un usage soigneux se distingue des dommages qui nécessitent une remise en état. Des rayures importantes, des jantes abîmées, des éléments manquants ou un entretien non réalisé peuvent entraîner une facturation.
Une conduite de contrat aussi importante que la signature
Conservez les factures d’entretien, respectez les échéances prévues et signalez rapidement tout sinistre à l’assureur et au loueur. Quelques mois avant la restitution, faites inspecter la voiture pour repérer les réparations utiles et contrôlez votre kilométrage cumulé. Une résiliation anticipée est parfois possible, mais elle dépend des clauses du contrat et peut générer un coût significatif. Elle ne doit donc pas être considérée comme gratuite.
Pour les professionnels, la LLD sans apport peut faciliter le renouvellement d’une flotte sans immobiliser une somme importante dès le départ. L’intérêt se mesure alors au coût global d’usage, à la disponibilité des véhicules, aux services de gestion et à la continuité d’activité, pas seulement au loyer affiché.